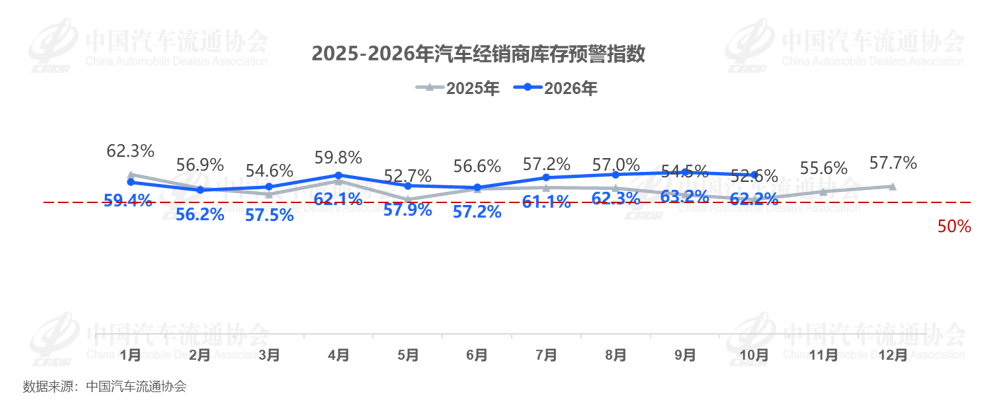
10月车市进入传统“银十”旺季,但成色明显不足。国庆假期效应及多地大型秋季车展和促销政策共同发力,带动上半月到店客流和订单明显走高。但下半月到店客流快速回落至常规水平,需求释放的持续性不足。终端层面,持币观望情绪延续,消费者普遍等候年末优惠窗口,比价博弈加剧、购车决策周期拉长,有效线索质量下滑;同时新能源渗透率持续抬升,叠加油价因素形成约束,持续分流燃油车潜在客群,整体成交表现不及旺季预期。综合判断,10月乘用车终端零售规模预计165万辆左右,环比9月基本持平。
经销商经营压力的核心矛盾发生转移,由原先的销量目标考核压力,逐步转向资金链安全及门店整体盈利压力。调查显示,经销商新车销售依然普遍亏损,价格倒挂尚未明显好转。客流和有效线索不足、成交周期拉长等影响销量目标达成;库存高企、长库龄周转慢及厂家压库和任务目标偏高加剧资金占用;售后进厂台次和零服吸收率下降、保费与事故车业务承压,进一步削弱盈利支撑。
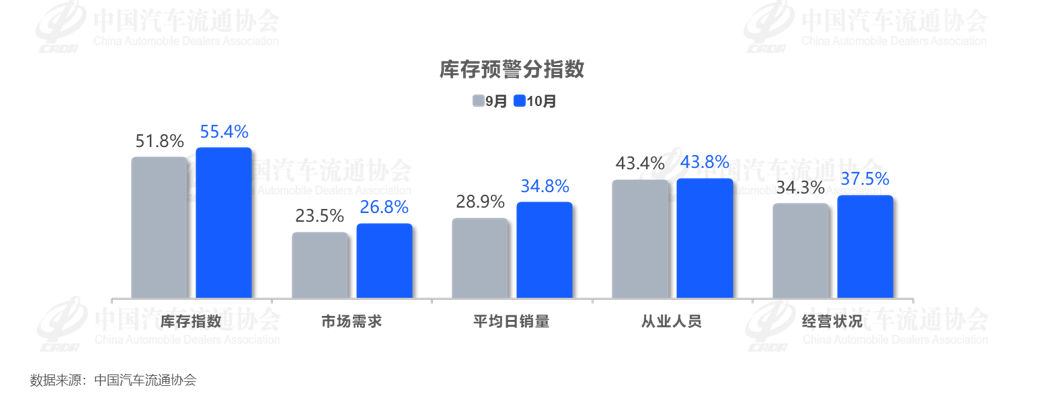
从分指数情况看:库存、市场需求、平均日销量、从业人员、经营状况分指数环比均上升。10月汽车市场终端成交与经营状况有所改善,但渠道库存压力上升。
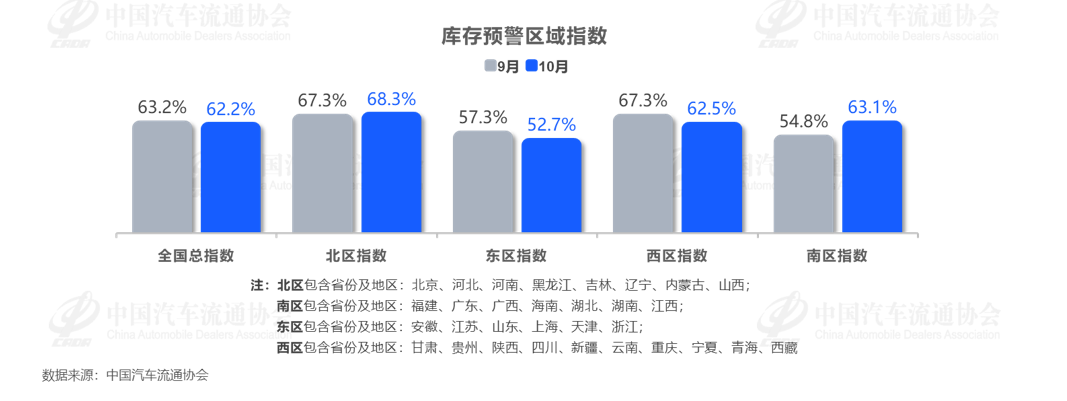
从区域指数情况看: 10月全国总指数为62.2%,北区指数为68.3%,东区指数为52.7%,西区指数为62.5%,南区指数为63.1%。
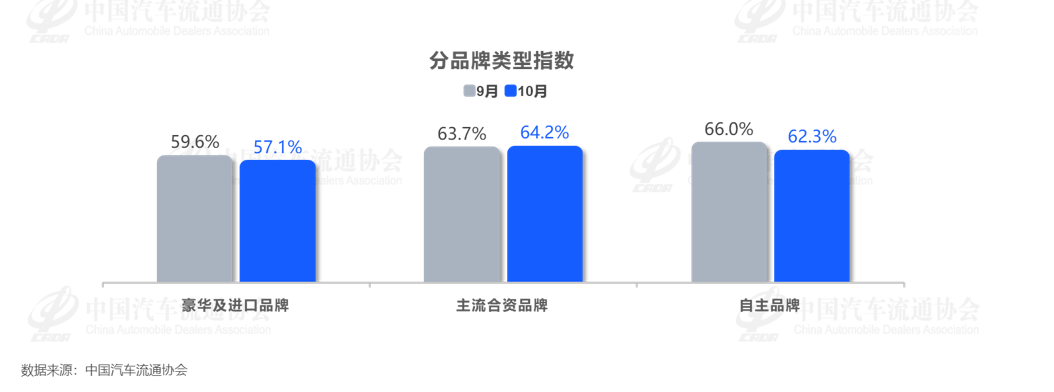
从分品牌类型指数看:10月豪华及进口、自主品牌指数环比小幅下降, 主流合资品牌指数环比上升。
对下月市场判断:进入11月,车企开启年末冲量模式,销售节奏逐步加速。双11、广州车展效应、年末冲量政策组合,叠加部分区域促消费补贴临近截止带来的窗口期效应,有望拉动门店客流、线索量环比改善,销量或将实现小幅回暖,但价格战延续和需求偏弱制约明显,难现大幅增长。
对于2026年全年市场走势,91.1%的经销商预计销量同比下降,预计降幅达15%及以上的合计33.9%,其中判断降幅突破25%的占24.1%。今年汽车市场需求下行与价格战并存,市场延续总量承压、竞争加剧的格局,市场回暖更多依赖政策刺激和短期促销,内生增长动力偏弱。
中国汽车流通协会建议,经销商要根据实际情况,理性预估实际市场需求。同时要加大“以旧换新和报废更新政策的宣传”,通过强化服务提振消费信心,把降本增效放在首位,防范经营风险。
附:汽车经销商库存预警指数调查说明及区域划分标准
1、汽车经销商库存预警指数调查说明
中国汽车流通协会早在2010年3月就提出了“库存预警体系”的建设,并从2010年7月开始定期开展汽车、经销商的库存调查。2012年,为了更具前瞻性地反应行业动态,协会经过半年多的研究,构建了汽车经销商库存预警指数。
汽车经销商库存预警指数调查的目的:第一,把握市场脉搏。通过对全国各品牌汽车经销商库存状况调查,及时掌握行业总体状况,预测未来市场趋势;第二,辅助调控决策。通过了解经销商库存变动,为相关部门制定调控措施提供精准的信息。第三,监控运营风险。及时反映汽车市场产销波动,为厂家合理安排生产计划,为经销商制定营销策略及控制经营风险提供参考。
根据PMI编制的原理,库存预警指数采用扩展指数的编制方法,以50%作为荣枯线。50%以下均处于合理范围。库存预警指数越高,反应出市场的需求越低,库存压力越大,经营压力和风险越大。
为增强库存预警指数的前瞻和预测功能,借鉴PMI指数构建思路和方法,库存预警指数在指标设置上选择与汽车库存量变动密切相关的指标形成综合指数,相关指标主要包括:汽车市场总需求、4S店集客量、成交率、价格变动、销量变动、库存变动、从业人数变动、流动资金状况和经营状况。
本月经销商库存调查对象主要为中国汽车流通行业百强经销商集团。覆盖全国大部分省份近2000多家4S店,并具有广泛的品牌覆盖面,涵盖国内市场上主要量产销售的进口、合资、自主汽车品牌55个。
2、区域划分标准
北区包含省份及地区:北京、河北、河南、黑龙江、吉林、辽宁、内蒙古、山西
南区包含省份及地区:福建、广东、广西、海南、湖北、湖南、江西
东区包含省份及地区:安徽、江苏、山东、上海、天津、浙江
西部包含省份及地区:甘肃、贵州、陕西、四川、新疆、云南、重庆、宁夏、青海、西藏