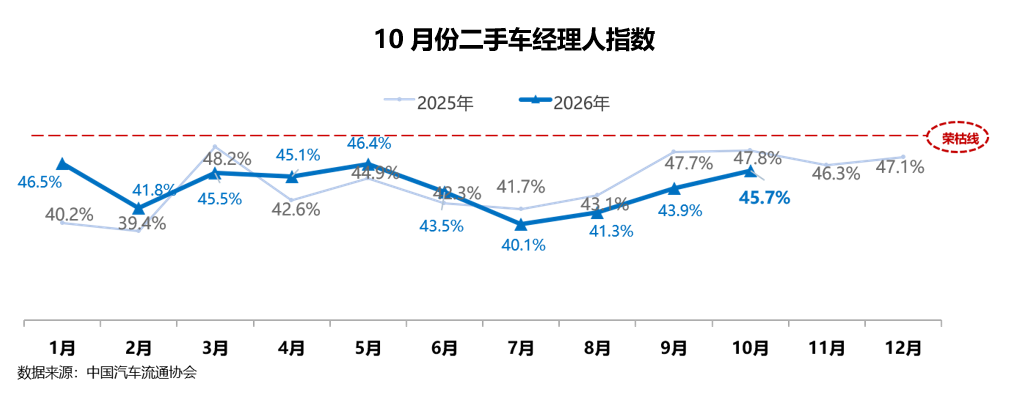
从二手车经理人指数走势看,2026 年 1-10 月二手车经理人指数始终位于荣枯线下方,整体延续震荡修复、小幅回升的运行特征,行业景气度仍处在不景气区间,行业薄利周转、盈利承压的经营现状没有改变。
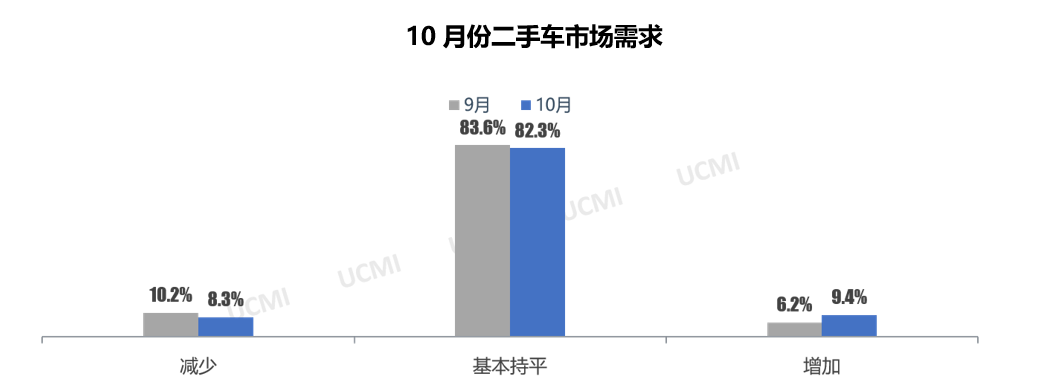
调查显示,10月二手车市场需求基本持平,其中表示市场需求“持平“的比例为82.3%。
从经理人反馈的结果来看,国庆假期仅带来短期客流提升,假期后终端到店量、成交率快速回落,整月未形成持续的需求上行。
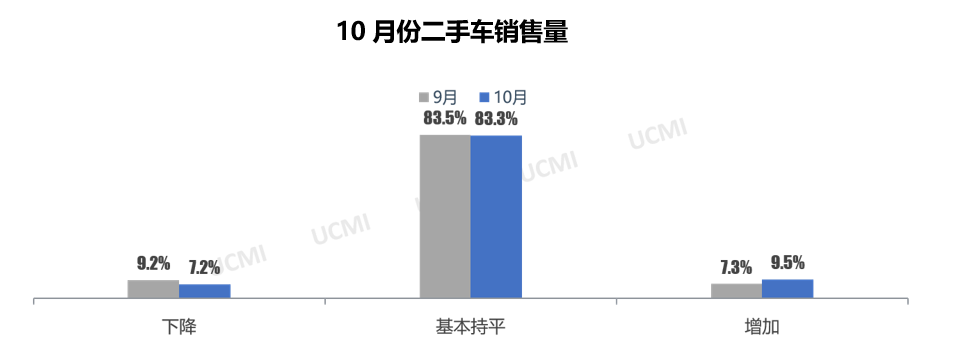
据调查显示,10月二手车市场交易量基本持平,认为交易量“持平”的经理人比例83.3%;增加的比例环比上月稍有提升;随着国庆假期间线下客流提升,个人代步、入门刚需、外地返乡购车需求释放,带动一部分成交。
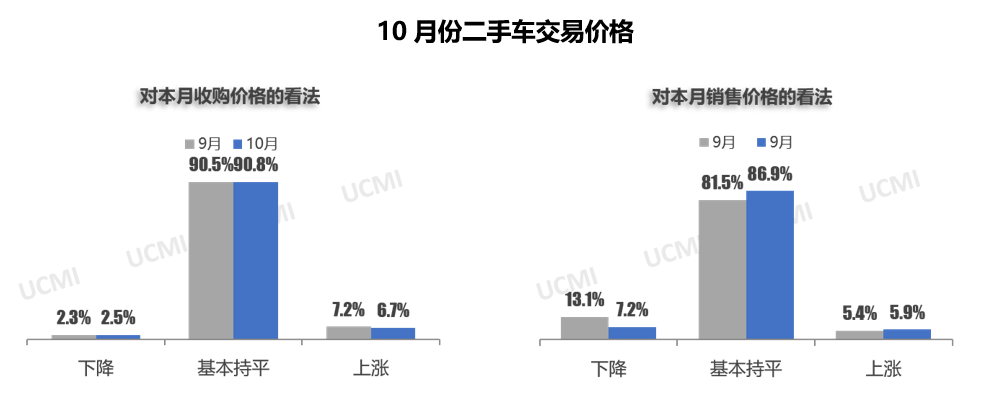
调查显示,10月二手车收购价与销售价格基本持平,其中认为收购价格“持平”的二手车经理人比例为90.8%;认为销售价格“持平”的二手车经理人比例为86.9%。
10月新车价格阶段性企稳,二手车供需进入平衡区间,叠加行业信息透明、跨区域流通竞争加剧,进销价差持续收窄;收购端受同行竞价约束,价格稳定性更强,零售端受终端客户议价影响,价格波动略大。
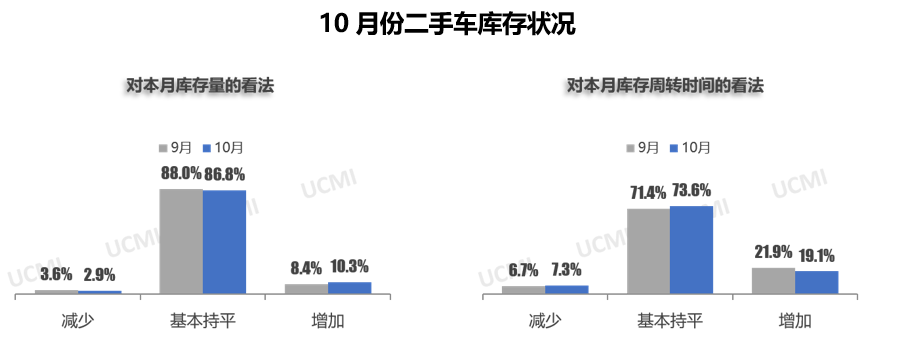
调查显示,10月份二手车商库存量与库存周转时间有所增加。其中认为库存量“增加”的经理人比例为10.3%;认为库存周转时间“增加”的经理人比为19.1%;
10月前期旺季需求集中释放后终端购车热度回落,车源消化速度放缓;叠加进销价差收窄,车商降价清库意愿不强,库存周转压力明显上升,库存规模小幅增加,周转效率走弱的特征。
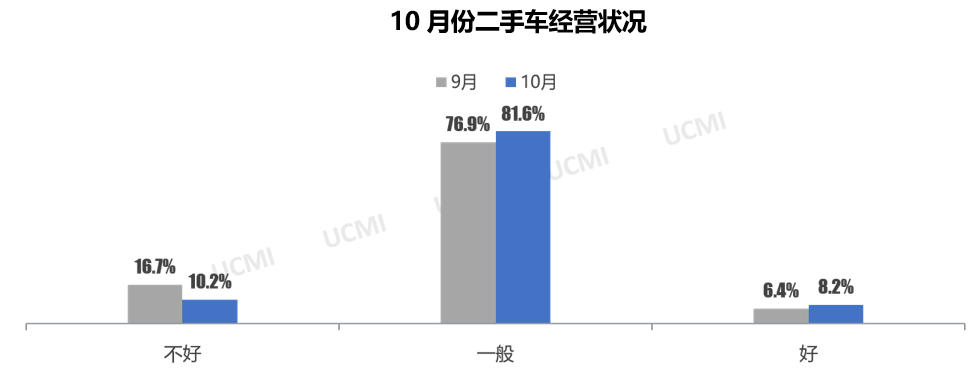
调研数据显示,10月有 81.6% 的二手车经理人认为自身经营状况处于 “一般”的 水平,经营状况进一步改善;
接受调查的二手车经理人中,有七成认为周转资金下降10%以上,同时有三成经理人认为11月份的资金周转与10月基本持平。
整体来看,10月二手车经理人指数延续弱修复态势,行业景气度依旧处于荣枯线下方。国庆假期带动客流与成交量小幅回升,但并未迎来爆发式增长;市场价格呈现分化格局,收售价格窄幅波动,热门车型结构性小幅涨价,老旧燃油车贬值压力持续存在,行业整体维持薄利周转。
针对后续市场走势,受访二手车经理人预判,11月市场大概率延续偏弱运行节奏,需求端难有明显提振。市场预期指数 45.5%,低于荣枯线,多数经理人判断下月需求基本持平;客流、成交量缺乏强刺激因素,行情以存量周转为主。价格层面延续结构性特征,热门车型价格韧性尚可,老旧燃油车仍承压;车商整体经营体感偏平淡,库存出清压力持续,行业分化格局延续,新能源精品车仍是为数不多的结构性机会。
附:二手车经理人指数调查说明
在二手车行业快速发展的大背景下,中国汽车流通协会在2015年底提出构建“二手车经理人指数”。从2016年1月开始开展对二手车经理人进行调查,经过半年的测试与修正,于2016年8月1日首度发布。
开展二手车经理人指数调查的目的:通过搜集二手车市场信息,对二手车市场走势进行预测,辅助相关部门和企业进行决策,从而推动我国二手车行业持续健康发展。
二手车经理人指数采用扩展指数的编制方法,以50%作为二手车市场表现强弱的分界点(荣枯线)。高于50%,表示二手车市场需求扩张,景气度高;低于50%,表示二手车市场需求疲软,景气度低。二手车经理人指数越高,表示当月二手车市场景气度越好。二手车经理人指数在指标设置及选择上覆盖了二手车市场状况的先行指标、一致性指标和滞后指标。
本月二手车经理人指数调查采取面对面访问、电话调查和网络调查相结合的方式。调查对象主要为二手车经营企业经理人,样本覆盖二手车经纪公司经理人、二手车连锁门店经理人、汽车经销商集团自营二手车门店经理人、二手车电商线下门店经理人及厂家授权4S店二手车部门经理人。